Règlement ANC 2026-04 :
Ce qui change pour la comptabilisation de l'IS
Le règlement ANC n° 2026-04 du 4 mai 2026 harmonise la comptabilisation de l’impôt sur les bénéfices. Découvrez les impacts majeurs sur vos états financiers et vos annexes comptables.
📘 L’Autorité des Normes Comptables (ANC) a publié le règlement n° 2026-04 du 4 mai 2026, clarifiant le traitement de l’impôt sur les bénéfices dans le Plan comptable général (PCG).
En effet, l’article 515-1-1 est aujourd’hui abrogé au profit d’un article 515-1 entièrement réécrit. Ainsi, nous vous présentons l’essentiel de ce qui évolue pour la clôture de vos exercices.
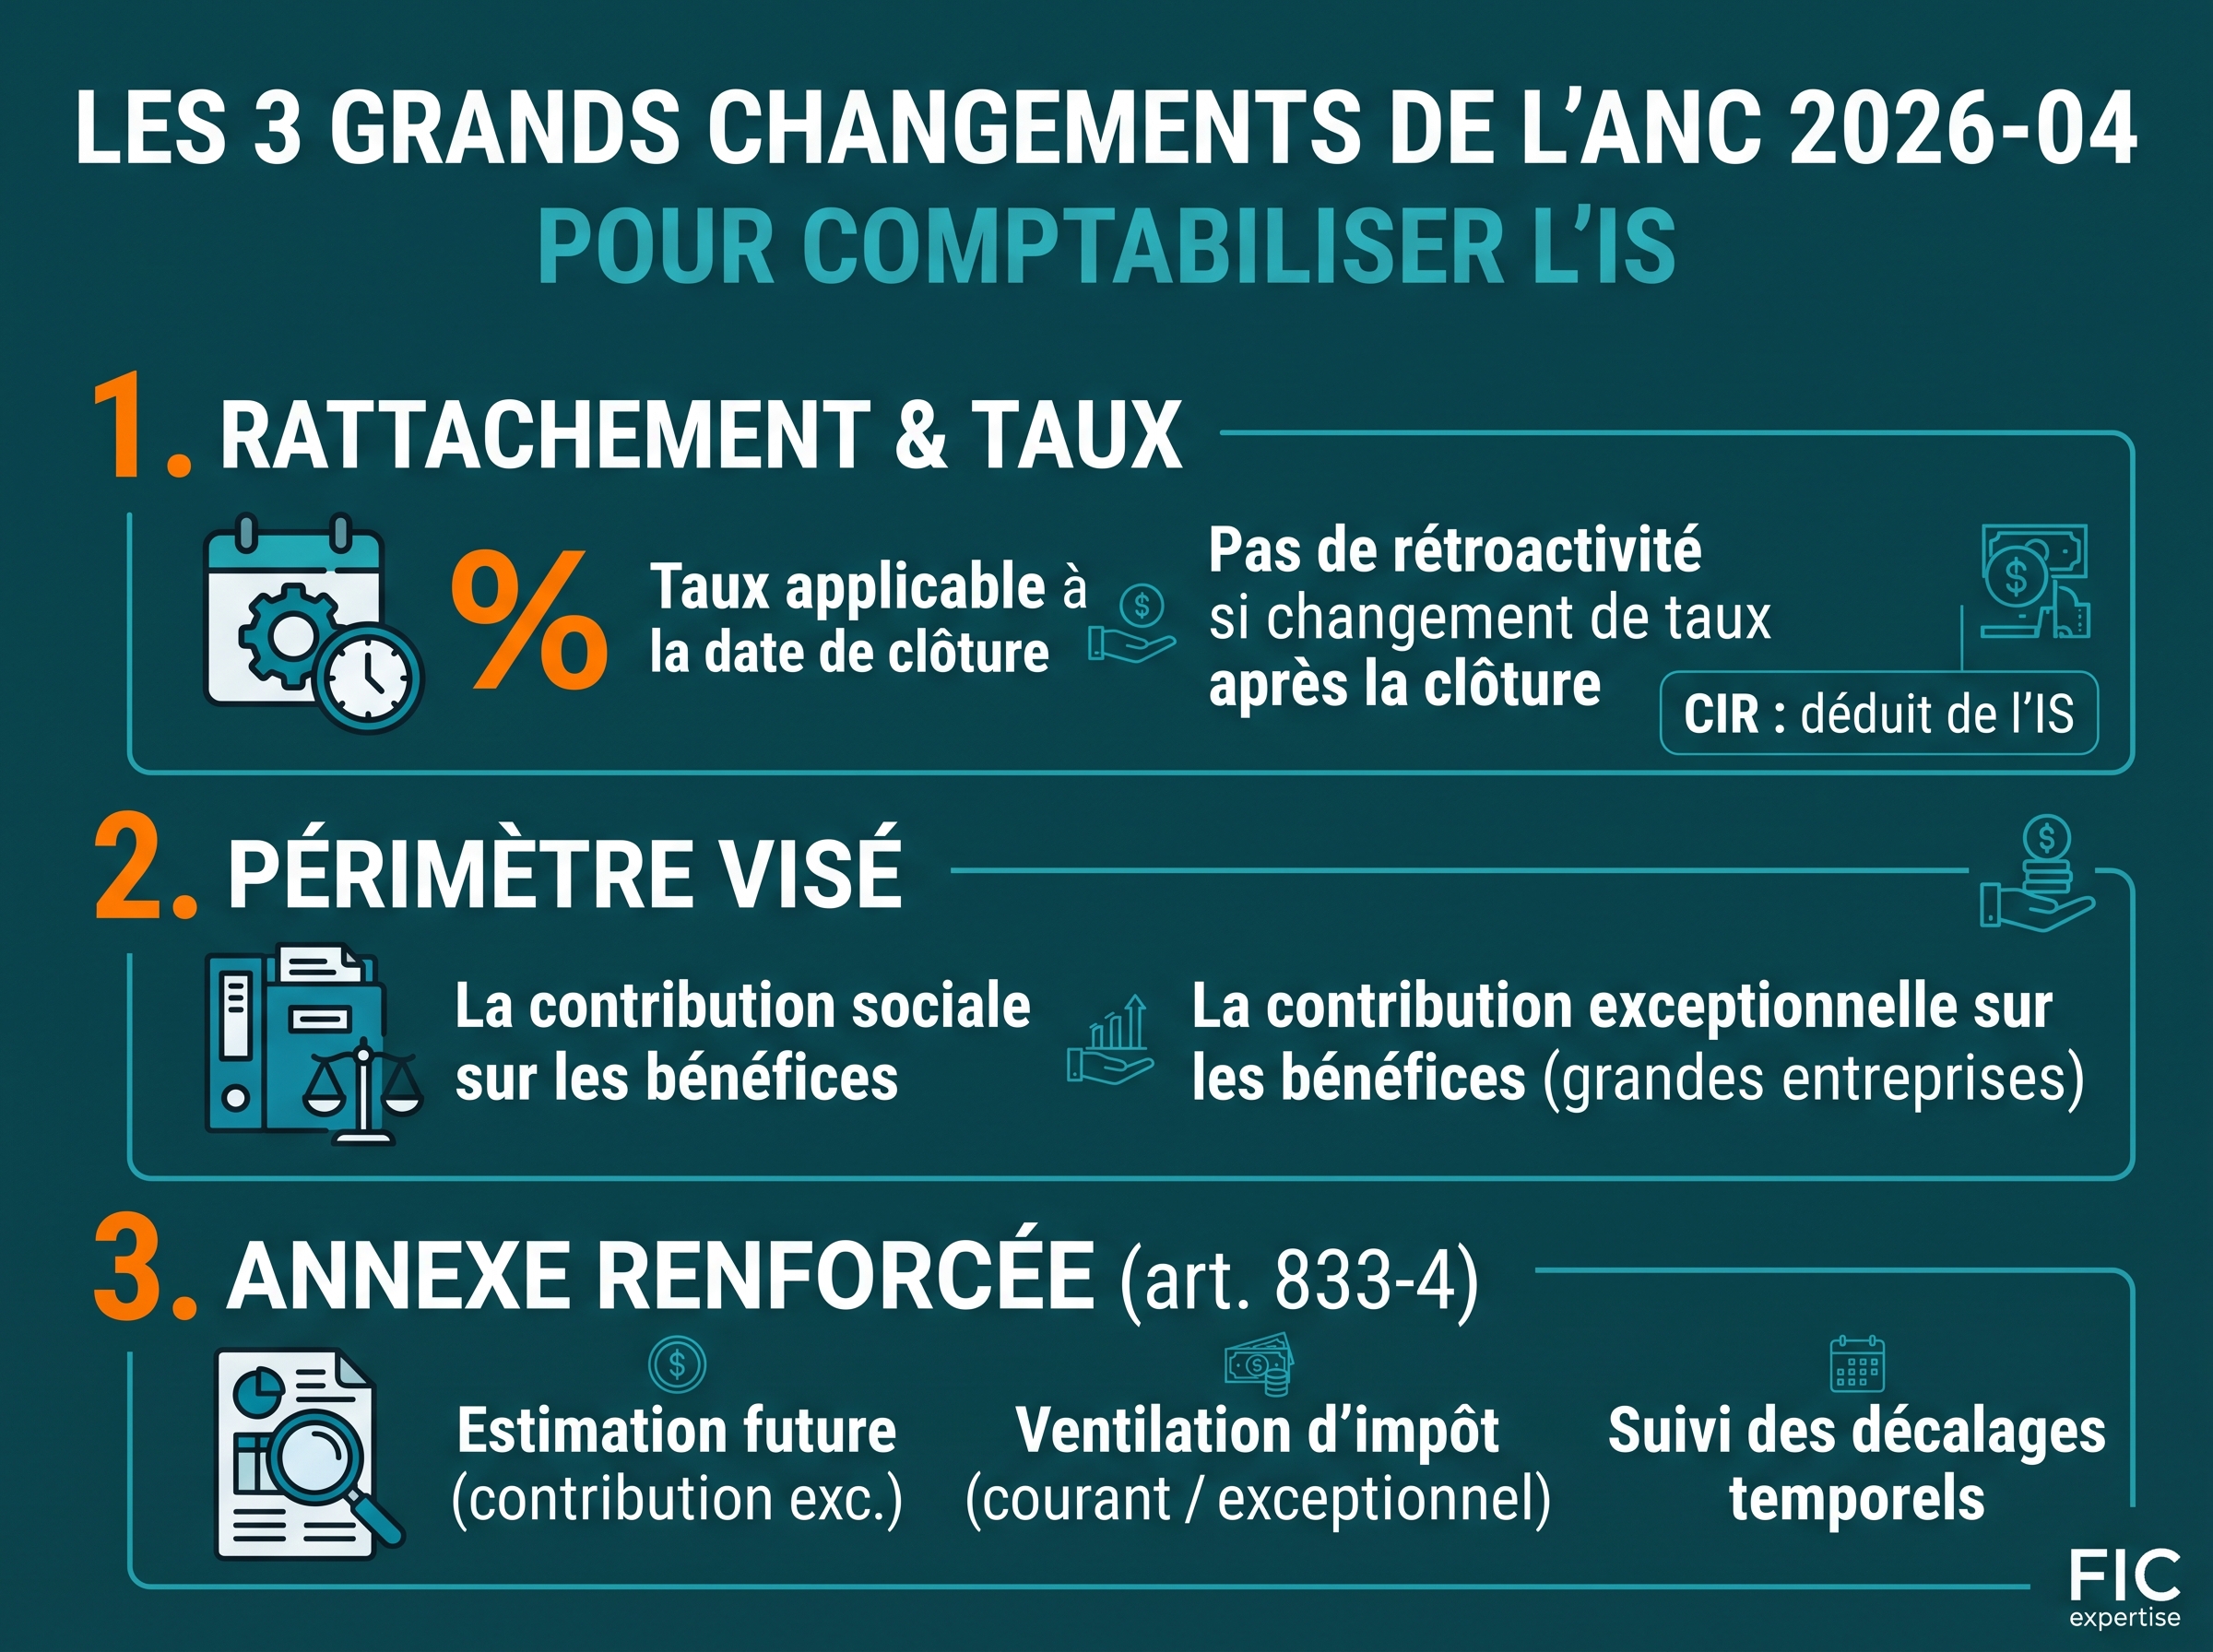
D’une part, l’impôt sur les bénéfices et ses contributions rattachées sont désormais comptabilisés au compte de résultat de l’exercice au titre duquel l’entreprise en est redevable selon la loi fiscale.
Quelle est la règle pour le taux d’imposition ?
En premier lieu, le taux d’impôt à appliquer est strictement celui en vigueur à la date de clôture de l’exercice.
Par conséquent, si un vote modifiant le taux intervient après la clôture, l’impact concerne uniquement l’exercice du vote, et non l’exercice clos. C’est pourquoi cette règle apporte une vraie sécurité.
Qu’en est-il des crédits d’impôt ?
D’autre part, les traitements de certains crédits d’impôt sont clarifiés :
- Le Crédit d’Impôt Recherche (CIR) : Celui-ci s’impute directement en diminution de la rubrique « Impôts sur les bénéfices ».
- Le CICE : En revanche, celui-ci demeure crédité au compte 64 (Charges de personnel).
De plus, les précisions infra-réglementaires du PCG viennent confirmer l’application de ces nouvelles règles aux contributions associées à l’IS.
Quelles sont les contributions concernées ?
En effet, ce nouveau texte concerne principalement :
- La contribution sociale sur les bénéfices (CGI, art. 235 ter ZC).
- La contribution exceptionnelle sur les bénéfices des grandes entreprises (Loi de finances pour 2025, art. 48).
Ainsi, l’ensemble de ces contributions suit dorénavant le même traitement comptable.
Enfin, pour améliorer la lisibilité de vos comptes, sachez que l’annexe de vos états financiers exige maintenant un niveau de détail bien plus important.
Quels détails devez-vous intégrer dans l’annexe ?
Désormais, vous devez obligatoirement mentionner :
- Une estimation future : Il faut indiquer le montant estimé de la contribution exceptionnelle pour l’exercice suivant, tout en explicitant vos hypothèses de calcul.
- La ventilation de l’impôt : De la même manière, il convient de présenter la répartition précise de la charge fiscale entre le résultat courant et le résultat exceptionnel.
- Le suivi des variations différées : Enfin, vous devez lister les éléments qui génèrent des décalages dans le temps, comme les allègements ou les hausses de la dette fiscale future, ainsi que les déficits reportables.
💡 Le conseil de FIC Expertise
L’ANC met à disposition des modèles de tableaux indicatifs pour présenter clairement les écarts entre résultat comptable et résultat fiscal.
Nos équipes FIC Expertise se tiennent à votre disposition pour adapter vos annexes dès cette période fiscale.