Sur le plan fiscal, le mécénat se définit comme un don matériel ou financier accordé sans contrepartie directe de la part du bénéficiaire. En effet, l’entreprise agit ici dans une démarche philanthropique au profit d’une œuvre d’intérêt général.
Le principe et les avantages fiscaux pour l’entreprise
La visibilité autorisée : La simple mention du nom ou du logo du mécène sur vos supports de communication est possible, à condition que subsiste une disproportion marquée entre le montant du don et la visibilité offerte.
La réduction d’impôt : Par conséquent, le versement ouvre droit à une réduction d’impôt sur les bénéfices égale à 60 % du montant du don (retenu dans la limite de 20 000 € ou de 0,5 % du chiffre d’affaires HT si ce plafond est plus élevé).
Les obligations déclaratives côté établissement
En contrepartie, les fonds perçus sont exonérés des impôts commerciaux (TVA, Impôt sur les Sociétés, CFE). Votre structure doit néanmoins respecter deux obligations strictes :
Premièrement, émettre un reçu fiscal conforme (formulaire Cerfa n° 11580).
Deuxièmement, déclarer chaque année à l’administration fiscale le montant global des dons perçus ainsi que le nombre de reçus fiscaux délivrés.
À l’inverse du mécénat, le parrainage — ou sponsoring — s’inscrit dans une logique purement commerciale et publicitaire.
Une logique de promotion directe pour le sponsor
Concrètement, l’entreprise finance un projet éducatif ou un événement dans le but de promouvoir son image de marque. Ainsi, elle en retire un bénéfice économique direct (encart publicitaire dans un livret, stand lors d’une journée portes ouvertes ou affichage promotionnel important). De plus, les dépenses engagées sont déductibles de son bénéfice imposable au titre des charges d’exploitation.
La facturation et la fiscalité de l’établissement
Côté établissement, cette prestation de visibilité doit obligatoirement faire l’objet d’une facture. En effet, ces recettes entrent dans le champ des impôts commerciaux (TVA et IS), sauf application d’un régime particulier d’exonération (comme la franchise des impôts commerciaux pour les activités lucratives accessoires).
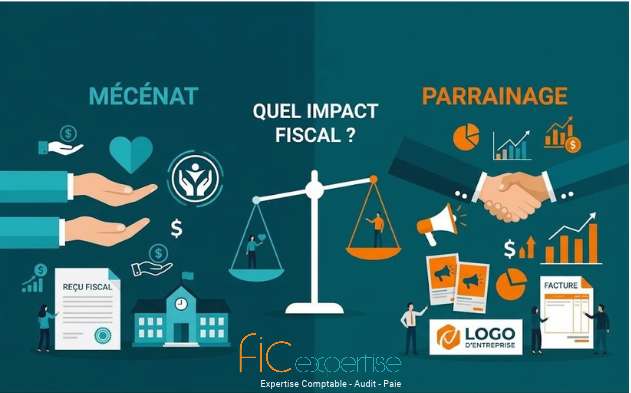
| Critères | Mécénat | Parrainage (Sponsoring) |
|---|
| Intention de l’entreprise | Soutien philanthropique / intérêt général | Démarche commerciale et publicitaire |
| Contrepartie | Aucune (ou simple mention du logo à valeur symbolique) | Promotion directe, visibilité proportionnelle au montant |
| Justificatif à émettre | Reçu fiscal (Cerfa n° 11580) | Facture commerciale |
| Fiscalité établissement | Exonération d’impôts commerciaux | Soumis aux impôts commerciaux (sauf franchise) |
| Avantage entreprise | Réduction d’impôt de 60 % | Déduction en charges d’exploitation |
⚠️ Le point de vigilance de l’expert FIC
En résumé, la frontière entre mécénat ou parrainage repose exclusivement sur l’existence et la valeur réelle des contreparties accordées à l’entreprise. En effet, requalifier à tort une opération de sponsoring en mécénat expose votre établissement à un rappel de TVA, à l’imposition des recettes, ainsi qu’à une amende fiscale pour délivrance abusive de reçus fiscaux. Une analyse préalable des contreparties s’impose donc avant la signature de toute convention de partenariat.

 contact@fic-expertise.fr et/ou https///www.fic-expertise.fr/