⚠️ Gouvernance associative : la Cour des comptes durcit le ton face aux dérives de gestion
1. 🛑 Condamnations financières directes : la responsabilité des dirigeants engagée
Dans le cadre de notre mission d’accompagnement et de prévention des risques, nous appelons votre attention sur une jurisprudence récente de la Cour des comptes (JA 2026, n° 737). Cet arrêt illustre le durcissement des contrôles des pouvoirs publics à l’égard des associations et vient sanctionner lourdement des dirigeants (présidents et directeurs) pour des manquements graves en matière de gouvernance et de transparence financière.
La responsabilité personnelle des mandataires et directeurs n’est plus une simple théorie. Dans cette affaire, le juge financier a prononcé :
💶 10 000 € d’amende à l’encontre du Président.
💶 3 000 € d’amende à l’encontre du Directeur.
Ce qu’il faut retenir : Les fonctions de direction, qu’elles soient bénévoles ou salariées, exposent à un risque juridique et financier réel en cas de faute de gestion.
2. 🚨 Dérives de gouvernance et recrutements irréguliers
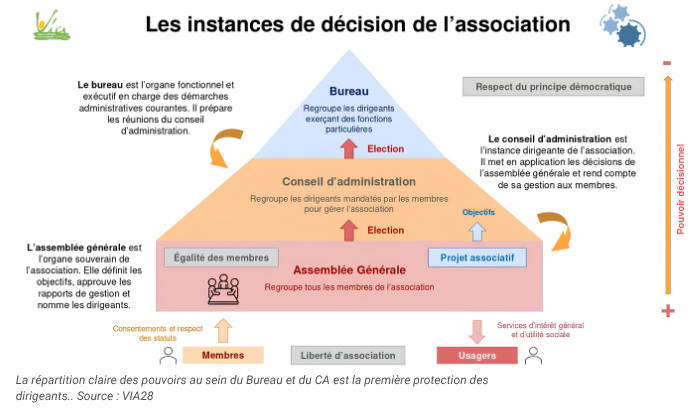
Le juge financier a mis en lumière un non-respect flagrant des statuts de l’organisme :
Dépassement de pouvoir : Le président a procédé à des recrutements de son propre chef. Si les statuts prévoyaient une possibilité de délégation par le Conseil d’Administration, le règlement intérieur devant la formaliser n’a jamais été rédigé.
Avantage injustifié : L’association a embauché à un poste de direction une personne ne disposant ni des diplômes ni de l’expérience requis, tout en lui octroyant une rémunération surévaluée.
3. 💸 Approximations financières et opacité comptable
Les négligences de la direction ont provoqué un préjudice financier important pour la structure. Ce dommage s’élève à 26 000 € pour les actes du président et à 40 000 € pour ceux du directeur :
❌ Le défaut de paiement des cotisations : L’association a négligé le versement des cotisations URSSAF. Les juges ont qualifié cet oubli de faute grave.
❌ L’absence de transparence publique : De même, la direction n’a pas transmis les documents budgétaires aux collectivités subventionneuses. En outre, elle a omis de publier les comptes annuels et les rapports sur le site de la DILA.
L’œil du Commissaire aux Comptes : L’obligation de sincérité
La structure cumulait de nombreux dysfonctionnements. Les administrateurs retardaient l’approbation des comptes et tenaient une comptabilité très insuffisante. De plus, ils accumulaient les désaccords avec leur auditeur. Face à ces manquements, le Commissaire aux Comptes a refusé de certifier les comptes.
📌 La règle d’or de la Cour des comptes :
« Même en l’absence de texte spécifique, les principes de sincérité et de fiabilité constituent des principes généraux des finances publiques. »
Par conséquent, la conclusion du juge est implacable : l’absence de certification équivaut juridiquement à une non-production des comptes.
💡 Les conseils de FIC Expertise pour vos établissements
⚙️ Sécuriser vos délégations : Vérifiez que vos statuts et vos règlements intérieurs sont rigoureusement mis à jour et appliqués lors des processus de recrutement.
📋 Garantir la rigueur sociale et fiscale : Assurez un suivi strict et sans retard de vos obligations URSSAF et déclaratives.
📑 Fiabiliser votre comptabilité : Conservez des pièces justificatives irréprochables pour chaque écriture afin de permettre l’expression de l’assurance de votre Commissaire aux Comptes.
🤝 Besoin d’auditer la gouvernance de votre établissement ?
FIC Expertise est le cabinet d’Expertise Comptable et de Commissariat aux Comptes spécialisé dans l’accompagnement des structures de l’enseignement et de l’éducation.
🤝 FIC expertise vous accompagne
Contactez-nous :
contact@fic-expertise.fr et/ou https://www.fic-expertise.fr/