Passeport de prévention :
Vous gagnez trois mois pour souffler avant le régime définitif ⏱️
 Ce qu’il faut retenir
- Prolongation de la transition : La période transitoire applicable aux employeurs est prolongée jusqu’au 31 décembre 2026. Le régime définitif (« de croisière ») n’entrera en vigueur que le 1er janvier 2027.
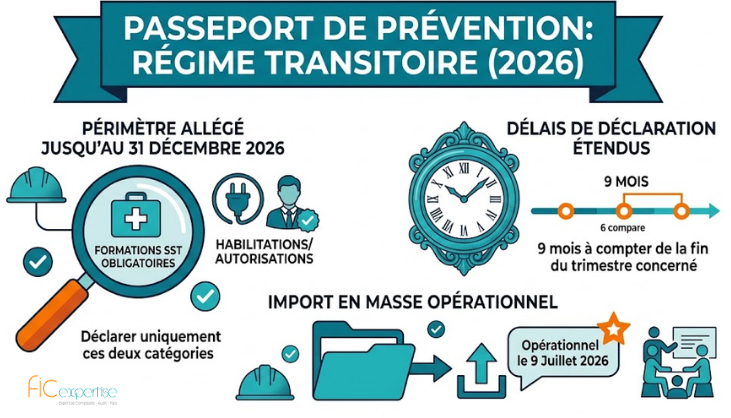
- Périmètre allégé : Jusqu’à cette date, vous ne déclarez que les formations SST obligatoires réglementées et celles liées à une habilitation/autorisation de poste (et non l’ensemble de vos actions de formation).
- Délai étendu : Vous conservez un délai de déclaration de 9 mois (au lieu de 6) à compter de la fin du trimestre concerné.
- Import en masse : Le dépôt d’un fichier unique (au lieu d’une saisie ligne à ligne) est opérationnel depuis le 9 juillet 2026.
- Rattrapage : Les formations internes terminées entre le 16 et le 31 mars 2026 bénéficient d’un report de déclaration jusqu’au 1er avril 2027.
Un calendrier de montée en charge réajusté par le ministère du Travail 🏛️
Créé par la loi Santé au travail du 2 août 2021, le Passeport de prévention centralise dans un espace numérique géré par la Caisse des dépôts l’ensemble des attestations, certificats et diplômes obtenus par vos salariés au titre des formations en santé et sécurité au travail (SST).
Son déploiement progressif fait peser sur les employeurs une obligation de déclaration des formations dispensées en interne depuis le 16 mars 2026. Conscient des difficultés opérationnelles de cette montée en charge, le ministère du Travail avait annoncé un assouplissement. Le décret n° 2026-496 du 12 juin 2026 le confirme et reporte plusieurs échéances.
La logique d’ensemble est claire : ménager une transition plus longue avant que ne s’applique le régime déclaratif complet, plus exigeant.
Ce que prolonge précisément le décret du 12 juin 2026 📑
Le texte modifie le décret n° 2025-748 du 1er août 2025 sur trois plans majeurs :
- Un périmètre de déclaration allégé et maintenu :Pendant la transition, vous ne déclarez que deux catégories :
- Les formations SST obligatoires encadrées par la réglementation ;
- Les formations afférentes à des postes nécessitant une habilitation ou une autorisation.👉 Ce régime restreint, qui devait cesser au 30 septembre 2026, est prolongé jusqu’au 31 décembre 2026. À compter du 1er janvier 2027, vous devrez également déclarer les formations répondant à un objectif réglementaire spécifique et celles relevant de votre obligation générale de formation (art. L. 4121-1 et L. 4121-2 du Code du travail).
- Des délais de déclaration rallongés :Vous bénéficiez d’un délai de 9 mois (au lieu des 6 mois du régime définitif) pour déclarer les formations réalisées, à compter de la fin du trimestre au cours duquel la formation s’est achevée. Cet allongement vaut jusqu’au 31 décembre 2026.
- Des régularisations spécifiques :
- Formations internes du 16 au 31 mars 2026 : elles pourront être déclarées jusqu’au 1er avril 2027.
- Organismes de formation externes : si un organisme n’a pas déclaré dans les délais une formation qu’il a dispensée à votre initiative, vous pouvez vous-même la renseigner dans un délai de 9 mois.
⚠️ À noter : Du côté des organismes de formation externes, la période transitoire s’est achevée au 1er juillet 2026. Le calendrier ne se desserre donc que pour les employeurs !
Ce que cela change pour vos établissements scolaires et associations 🏫
La mesure concerne l’ensemble des structures employeurs, quel que soit le secteur. Les OGEC, établissements EPI, associations relevant d’ÉCLAT ou d’Alisfa, congrégations et structures de la petite enfance sont tous tenus de la même obligation déclarative, sans régime dérogatoire propre.
Le sujet mérite une attention toute particulière dans nos secteurs d’activité pour deux raisons :
- Des formations SST nombreuses et récurrentes : Habilitations électriques des personnels techniques, formations incendie et évacuation, gestes de premiers secours (SST/PSC1), formations spécifiques à l’accueil du jeune enfant…
- Une fonction RH souvent mutualisée : Portée par un nombre restreint de personnes, la fonction RH bénéficie avec ce report d’échéance d’une marge de manœuvre réelle pour fiabiliser ses pratiques déclaratives avant le passage au régime définitif.
 RECOMMANDATIONS de FIC Expertise
d’ici fin 2026 (Prioritaire) : Recensez dès maintenant l’ensemble de vos formations SST dispensées en interne depuis le 16 mars 2026, sans attendre l’échéance du régime de croisière. Le report ne dispense pas de l’obligation : il en décale seulement le terme.
Préparez un fichier de suivi structuré de vos formations SST afin d’exploiter la fonctionnalité d’import en masse par fichier et d’éviter la saisie manuelle ligne à ligne.
Vérifiez les déclarations effectuées par vos organismes de formation externes ; vous disposez d’un droit de vérification et, en cas de carence, de la faculté de déclarer vous-même la formation.
(1er janvier 2027) : Cartographiez votre obligation générale de formation pour être prêts à déclarer un périmètre élargi dès l’entrée en vigueur du régime définitif.
Intégrez le suivi du passeport de prévention à votre démarche d’évaluation des risques (DUERP), dont il constitue le prolongement logique.
FIC Expertise accompagne vos structures dans la mise en conformité de leurs obligations en santé et sécurité au travail et la structuration de leur suivi déclaratif.
Nos équipes Droit Social se tiennent à votre disposition pour réaliser un point de situation adapté aux spécificités de votre établissement.
 Contactez notre pôle Droit Social pour un accompagnement personnalisé
Contactez-nous :
contact@fic-expertise.fr et/ou https://www.fic-expertise.fr/
 RÉFÉRENCES OFFICIELLES
- Décret n° 2026-496 du 12 juin 2026, JORF n° 0137 du 13 juin 2026, NOR : TRST2612774D — Légifrance
- Décret n° 2025-748 du 1er août 2025 (modifié), JO du 2 août 2025
- Décret n° 2022-1712 du 29 décembre 2022, JO du 30 décembre 2022
- Loi n° 2021-1018 du 2 août 2021 (loi Santé au travail), art. 6
- Code du travail, art. L. 4141-5, L. 4121-1 et L. 4121-2